En application des dispositions de la loi organique n° 15 de l’année 2019 du 13 février 2019 relative à la loi organique du budget, et de la loi organique n° 41-2019 du 30 avril 2019 relative à la Cour des comptes, la Cour des comptes a élaboré le rapport sur la clôture du budget de l’État pour l’année 2023, approuvé par sa session plénière tenue le 26 décembre 2025.
Le rapport comprend notamment une analyse de l’exécution des ressources ainsi que les principales conclusions et recommandations relatives à la préparation et à l’exécution des lois de finances pour l’exercice 2023. Ce rapport est accompagné de la déclaration générale de conformité des comptes de gestion des comptables publics avec le compte général de l’État.
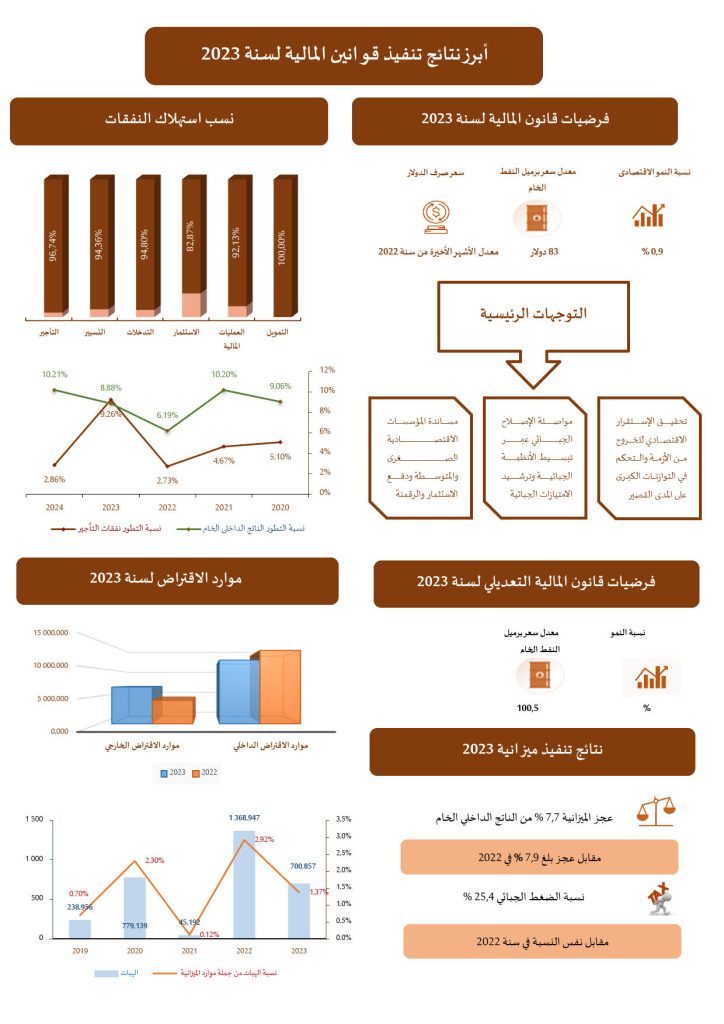
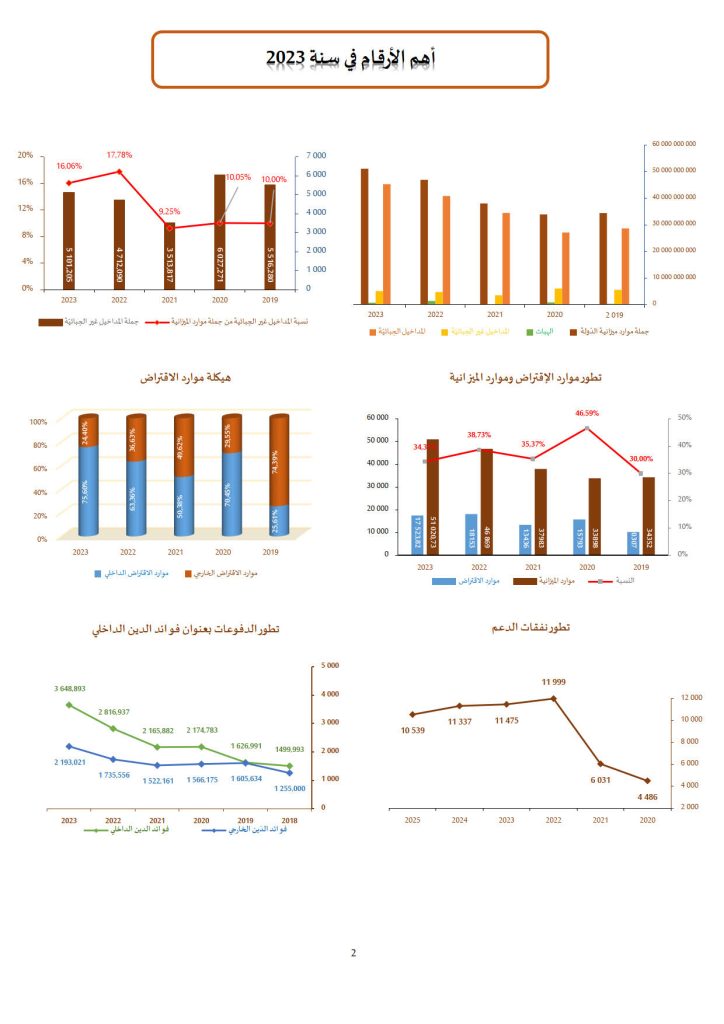
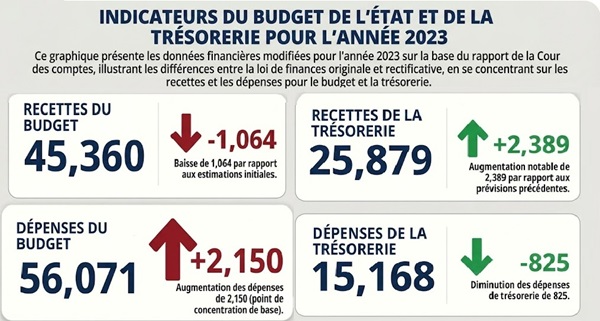
L’exécution du budget de l’État pour l’année 2023 a dégagé un déficit (compte tenu des recettes d’affectation, des dons et des fonds de confiscation) d’un montant de 11.317,954 MD, représentant 7,7 % du produit intérieur brut, contre un taux d’environ 5,2 % estimé dans la balance économique de l’année 2023. Le taux de pression fiscale a atteint 25,4 % en 2023, soit le même taux enregistré en 2022, tandis que le ratio de la dette publique par rapport au produit intérieur brut a augmenté pour atteindre 84,6 %, contre 82,4 % en 2022.
La Cour des comptes recommande de veiller à la précision dans l’établissement des estimations initiales des ressources et à la fixation d’objectifs en matière de dépenses, ainsi qu’au suivi du respect des estimations pour l’ensemble des missions, conformément aux normes internationales définies à cet effet dans le cadre des dépenses publiques et de la redevabilité financière.
La Cour souligne la nécessité de maîtriser le taux du déficit budgétaire en renforçant la mobilisation des ressources propres et en rationalisant les dépenses, afin de limiter le recours excessif aux liquidités disponibles au niveau du Trésor.
La garantie du rôle développemental de l’État implique la mobilisation des ressources d’emprunt vers le financement des dépenses de développement plutôt que de les affecter aux dépenses ordinaires, ce qui permettrait de renforcer les infrastructures, tout en maîtrisant la pression fiscale afin de créer les conditions favorables à l’essor de l’investissement et à l’accélération de la croissance.